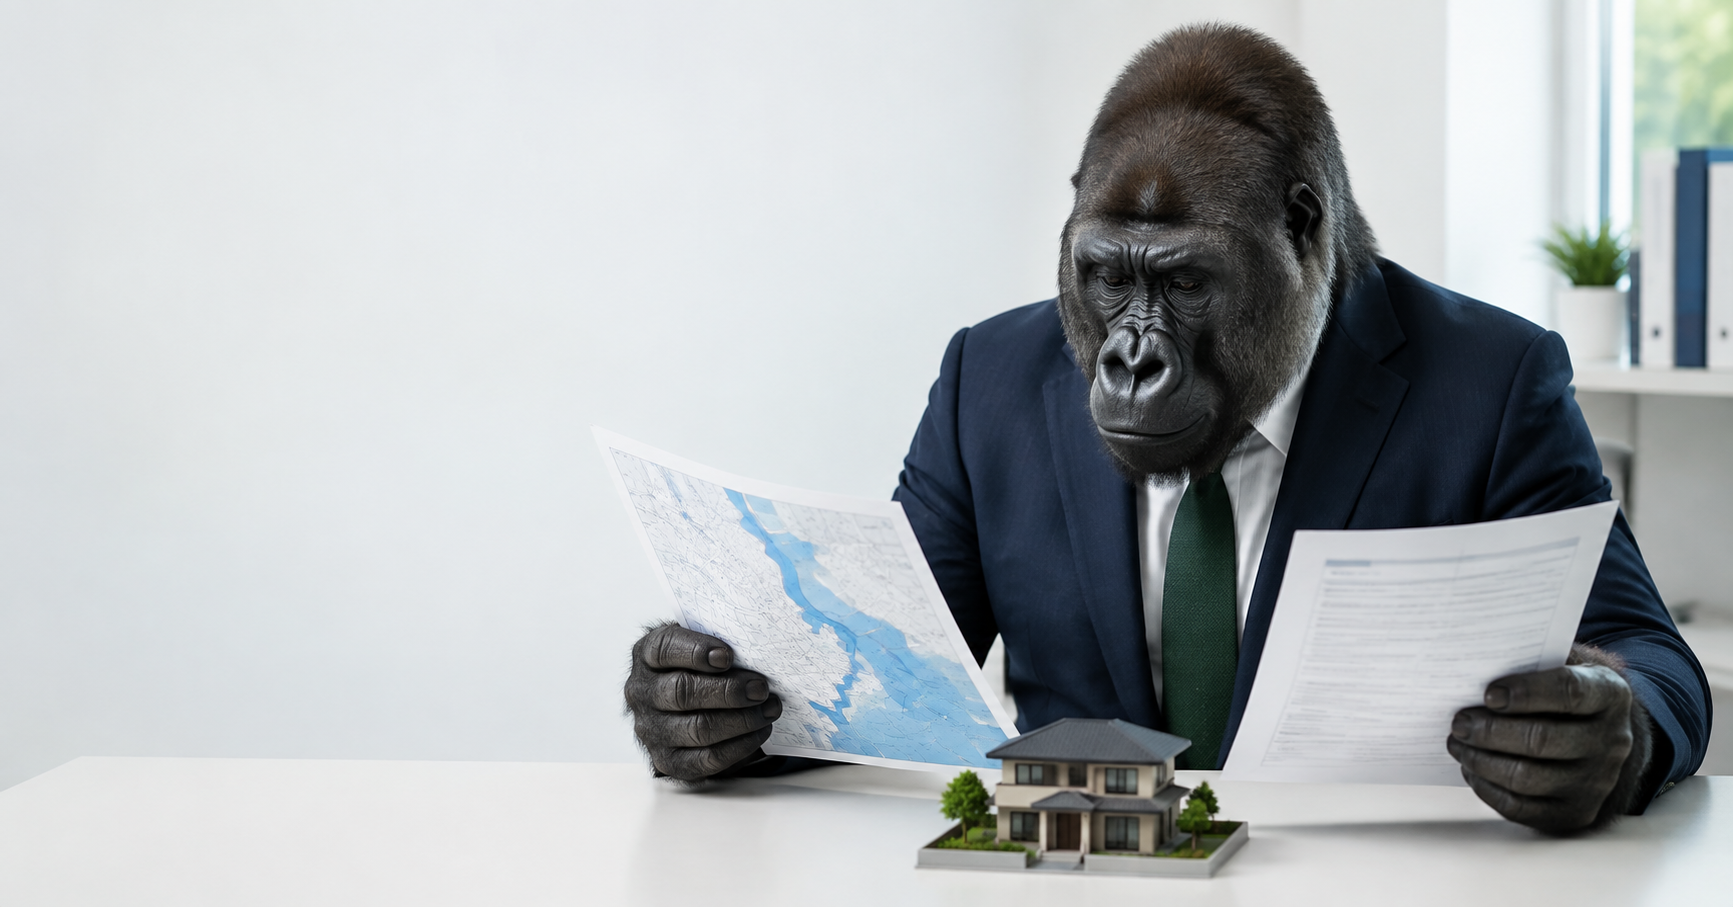
火災保険の水災補償が必要か迷ったら、保険料だけで決めず、住んでいる場所の浸水リスク、建物の階数や構造、被害時に家計から出せる金額を順番に確認します。この記事では、ハザードマップと保険証券を使って判断材料を整理します。
先に結論:水災補償は住所と家計で判断する
水災補償が必要かどうかは、すべての家庭で同じではありません。まず自宅の住所をハザードマップで確認し、次に現在の保険証券で水災が補償対象か、支払条件や自己負担額がどうなっているかを見ます。最後に、万一の修理費や仮住まい費用を貯蓄だけで負担できるかを考えます。
水災と水濡れは別の補償
火災保険でいう水災は、台風や豪雨などによる洪水、高潮、土砂災害などを対象とするのが一般的です。一方、水濡れは給排水設備の事故や上階からの漏水などを想定した補償です。名前が似ていますが、被害の原因が異なります。
ただし、補償範囲や保険金の支払条件は商品や契約時期によって異なります。「水災あり」と書かれているだけで判断せず、約款や契約概要も確認してください。
確認1:国や自治体のハザードマップを見る
最初に、自宅周辺で想定される洪水、内水、高潮、土砂災害のリスクを確認します。国土交通省のハザードマップポータルサイトでは、住所から災害リスクを重ねて確認できます。自治体の防災ページにも、より詳しい地域情報が掲載されていることがあります。
- 想定浸水深はどの程度か
- 河川や低い土地が近くにあるか
- 土砂災害警戒区域に入っていないか
- 避難場所と避難経路はどこか
ハザードマップで色が付いていないことは、被害が絶対に起きないという意味ではありません。想定条件を超える雨や、地図に反映しきれない局地的な状況もあるため、周辺環境と合わせて考えます。
確認2:建物と家財の被害を分けて考える
同じ地域でも、一戸建てと高層階のマンションでは想定される被害が異なります。一戸建てでは床上浸水による建物や設備の損害、高層階では建物への直接被害が小さくても、停電、断水、共用設備の停止などが生活へ影響する可能性があります。
建物の補償だけでなく、家具、家電、衣類などの家財をどう扱う契約かも確認しましょう。建物と家財は契約上分かれていることがあります。
確認3:保険証券で見る5項目
- 水災補償の有無
- 建物と家財の対象範囲
- 保険金が支払われる条件
- 免責金額や自己負担額
- 保険金額と契約期間
古い契約では、現在販売されている商品と条件が異なることがあります。証券だけで分からない場合は、まず保険証券の見方と確認したい5つの場所で項目を整理し、そのうえで契約している保険会社や代理店へ、特定の商品を勧めてもらうのではなく「現在の契約で、どの原因と損害が対象になるか」を確認すると整理しやすくなります。
確認4:家計で負担できる金額を決める
補償を付けるか外すかは、発生確率だけでなく、被害が起きたときの家計への影響も判断材料です。修理費、家財の買い替え、仮住まい、片付けなどに必要な金額を、生活防衛資金とは別に負担できるかを考えます。
保険料を下げることだけを目的に補償を外すと、大きな損害を家計だけで受ける可能性があります。反対に、リスクと契約条件を確認せず補償を増やしても、目的に合わないことがあります。保険は「起きる可能性」と「起きたときに耐えられるか」の両方で考えます。
今日できる確認手順
- ハザードマップで自宅住所を検索する
- 保険証券で水災、建物、家財、免責金額を確認する
- 分からない項目に印を付ける
- 保険会社へ現在の契約条件を確認する
次に確認したいこと
ハザードマップを確認したら、次は手元の保険証券で「水災」「建物」「家財」「免責金額」を照合します。確認する場所が分からない場合は、保険証券の見方|まず確認したい5つの場所から順番に整理してください。
関連記事
公式情報
※この記事は、一般的な保険と家計の考え方を整理するための内容です。特定の保険商品や補償内容をおすすめするものではありません。補償範囲、支払条件、免責金額は契約によって異なるため、実際の判断前に保険証券、約款、保険会社の公式情報をご確認ください。
コメント